
Fizetési hálózatok: Hogyan fizetünk ma és hogyan fogunk fizetni a jövőben?
A Bitcoin-felhasználók már jól ismerik a QR-kódok vagy fizetési URL-ek segítségével történő fizetést – legyen szó bitcoin címről és összegről, lightning invoice-ról vagy akár mindkettőről. Mégis gyakran hallom, hogy „akkor kezdek majd el bitcoinnal fizetni, ha ez olyan egyszerű lesz, mint a kártyás fizetés”. Valamiért a „kártyás fizetés” felhasználóbarátsága a fizetési kényelem íratlan mércéje. Nyugaton kevesen tudnak elképzelni más fizetési folyamatot, mint a kártya (vagy mobiltelefon) egy terminálhoz való „odacsipogtatását” (bizonyos esetekben a PIN-kód megadásával). Szeretném ezt összehasonlítani néhány alternatívával, hogy kiszélesítsük a látómezőnket a biztonság, az adatvédelem, a kényelem és egyéb szempontok tekintetében.

Fizetési hálózatok: Hogyan fizetünk ma és hogyan fogunk fizetni a jövőben? – TARTALOM
- QR-kódok
- Bitcoin Lightning: a QR-fizetések jövője
- Hanggal történő fizetés
- Beültetett chip és NFC-fizetés
- Készpénz
- Bitcoin készpénz: Cashu
- Következtetés: a QR-kódoké a jövő?
QR-kódok
A QR-kódok mindennapi életünk szerves részévé váltak. Ezek a fekete-fehér négyzet alakú kódok egyszerű és hatékony módot kínálnak az információ átvitelére a fizikai és a digitális világ között.
QR-kódokkal találkozhatunk például Kínában (WeChat, AliPay), de Latin-Amerikában is (QR-fizetések Paraguayban, Mercado Pago Uruguayban, Yappi Panamában). Ez azt jelenti, hogy valószínűleg több tíz-, sőt talán több százmillió embernek van velük napi szintű tapasztalata. Gyakran még a kártyás fizetéssel szemben is előnyben részesítik őket, amely szintén széles körben elterjedt. Kínában ez annak köszönhető, hogy egy fizetési terminál beszerzése sokkal nagyobb kihívás, mint egy WeChat-fiók regisztrálása a mobiltelefonon.
Milyen általános előnyei vannak a QR-kódos fizetéseknek?
- Tranzakcióbiztonság – QR-kóddal történő fizetéskor közvetlenül a fizetési alkalmazásban láthatod az összeget az engedélyezés előtt. Csak egy adott tranzakciót engedélyezel, ami csökkenti a nem engedélyezett fizetések kockázatát. Az érintés nélküli kártyás fizetésekkel vagy az Apple Pay/Google Pay-jel ellentétben, ahol előfordulhat jogosulatlan használat, a QR-kódos fizetésekhez az aktív hozzájárulásod szükséges, beleértve az összeg megerősítését is.
- Átláthatóság – A fizetési QR-kódok a megerősítés előtt megjelenítik a tranzakció összes részletét, beleértve az összeget, a kedvezményezettet és a fizetés célját, így a felhasználó teljes ellenőrzést kap.
- Sokoldalú használat – Az NFC „kártyás” fizetésekkel szemben, amelyekhez speciális hardver szükséges (a tranzakció mindkét oldalán), illetve az Apple Pay és Google Pay szolgáltatásokkal ellentétben a QR-kódok gyakorlatilag bármilyen kamerával és internetkapcsolattal rendelkező okostelefonon működnek, függetlenül az operációs rendszertől. Ez nagyban megkönnyíti a QR-kód alapú fizetési hálózatok kiépítését.
- Könnyű megvalósítás – A kereskedők számára a QR-fizetések bevezetése gyakran egyszerűbb és olcsóbb, mint más fizetési termináloké, ami csökkentheti a kisvállalkozások költségeit. Sok QR-kódos fizetési szolgáltatás megkerüli a nagy nemzetközi vállalatokat és fizetési hálózatokat, így a kereskedő gyakran az ügyfél által fizetett teljes összeget a számláján láthatja, vagy sokkal alacsonyabb díjakat fizet.
Mikor nem működnek a hagyományos QR-kódok? Amikor péládul elromlik a kamera, amikor nincs nálunk az okostelefon vagy nincs internetkapcsolat. Milyen alternatívák vannak még?
Bitcoin Lightning: a QR-fizetések jövője
A Bitcoin Lightning nagyszerű párhuzamot von a hagyományos fizetési hálózatokkal:
- Globálisan semleges hálózat – A nemzeti fizetési rendszerekkel ellentétben a Bitcoin Lightning nemzetközi szinten működik, függetlenül a határoktól és a helyi bankrendszerektől. A paraguayi banki QR-kóddal csak paraguayi banki alkalmazáson keresztül lehet fizetni. Egy Lightning-számlát bármelyik Lightning-tárcával ki lehet fizetni - az „ország” és a „helyi” fogalmak ebben az esetben nem bírnak jelentőséggel.
- Minimális díjak – A tranzakciós díjak jelentősen alacsonyabbak a hagyományos hitelkártyákhoz képest. Ez azonban nem jelenti azt, hogy a Lightning-fizetések ingyenesek. A kereskedő számára azonban előny, hogy a fizetési díjat általában a tranzakció feladója fizeti. Természetesen a kereskedő is fizet tranzakciós díjat, amikor péládul el akarja költeni a pénzt, de ez megoldható (például e-cash rendszereken keresztül, amire még kitérünk).
- Azonnali elszámolás – A fizetések visszaigazolása azonnal megtörténik, így a kereskedők várakozás nélkül hozzáférhetnek a pénzükhöz.
- Teljes ellenőrzés – A felhasználók teljes mértékben kontrollálhatják pénzügyeiket, közvetítők nélkül.
- Kompatibilitás – A Lightning-fizetések QR-kódot használnak, így könnyen használhatók a jelenlegi eszközökkel, spciális hardver nélkül. És ahogy más QR-kódos fizetéseknél is, az átutalandó összeget az eszközön meg kell erősíteni.
A Bitcoin Lightning ötvözi a QR-kódok egyszerűségét a decentralizált valuták előnyeivel, leküzdve ezzel a hagyományos fizetési módok számos korlátját. A technológia globális megoldást kínál a gyors, olcsó és biztonságos tranzakciókhoz, amelyek bárki számára elérhetőek, aki rendelkezik okostelefonnal. Ez mind a vásárlói, mind a kereskedői oldalon érvényesül.
Hanggal történő fizetés
A QR-kódos fizetés nemcsak akkor ütközhet problémába, amikor elromlik a telefon kamerája. Egyes készülékekben egyáltalán nincs kamera (például a nagyszerű Daylight Computerben). Ezenkívül találkozhatunk olyan körülményekkel, amikor a QR-kód beolvasása nem működik jól - a QR-kódról visszaverődő erős fény, vagy éppen ellenkezőleg, túl sötét környezet.
A telefonok azonban sokkal egyszerűbb kommunikációs módokat is kínálnak, amelyekhez nincs szükség az érzékeny kameralencsére. Kezdem azzal, amit még nem nagyon használnak, bár hallottam már róla, hogy Indiában használják - a hanggal történő fizetéssel. A Project Waver egy remek példa az „audio QR-kódokra”. Segítségével hangot használhatunk adatátvitelre, hasonlóan ahhoz, ahogyan a QR-kódok is képbe kódolják az adatokat. A gyakorlatban úgy néz ki, hogy a kereskedő lejátszik egy „dallamot” a hangszóróján, a telefonod pedig a mikrofonon keresztül felveszi azt, és megkapja az adatokat a fizetéshez.
A fizetési adatok ultrahanggal is küldhetők, amely az emberi fül számára nem hallható, így a gyakorlatban az érintés nélküli NFC-fizetéshez hasonlóan működhet, de nagyobb távolságból is lehet fizetni vele.
Beültetett chip és NFC-fizetés
Egy másik bitcoin fizetési módszer az NFC, amelyet a Parallel Polis munkatársai népszerűsítettek. A Parallel Polis-szal szinte a kezdetektől fogva lehetett fizetni a Bitcoin Coffee-ban egy NFC/RFID chip segítségével, amelyhez egy bitcoin vagy litecoin privát kulcsot használtak. Később voltak olyanok is, akiknek NFC chipet ültettek a tenyerükbe.
Már most is ki lehet fizetni Lightning-számlát NFC-n keresztül, de ha ez csak egy chip beolvasásáról szól (pont mint a bankkártyáknál), akkor lényegében a „privát kulcsot” adjuk át a fizetéshez, arról nem is beszélve, hogy nem tudjuk megerősíteni az összeget. Elég érdekes lehet úgy fizetni, hogy a kezünket a terminálhoz szorítjuk, ugyanakkor egyes bankok igyekeznek megkönnyíteni ezt a fizetési módot, például NFC matricák (amelyeket például a mobiltelefon tokjára ragaszthatunk) vagy akár NFC gyűrűk (hasonló gyűrűvel már a Lightning hálózat is használható) segítségével.
Az NFC-fizetések előnye, hogy nem használunk kamerát és nem kell foglalkoznunk a megfelelő megvilágítással vagy a terminál képernyőjének tükröződésével.
Készpénz
A készpénzes fizetést sokan nem kedvelik, de számos tagadhatatlan előnye van:
- a pénztárca soha nem merül le
- nem kell hozzá okostelefon
- nem igényel internetkapcsolatot
- a tranzakciók teljesen anonimak
- a kereskedő a kért összeg 100%-át megkapja
- a pénzeszközök azonnal likvidek
A készpénz hátrányai a felhasználóbarátság szempontjából:
- aprópénz kibocsátása (bajlódás a pénzérmékkel)
- pénztárcát kell magunknál hordani, néha nagyobb mennyiségű készpénzzel
Sokan még mindig önként választják ezt a lehetőséget. És nemcsak olyan tranzakciók esetében, amelyekből ki akarják zárni a harmadik feleket. Számos, viszonylag működőképes bankrendszerrel rendelkező országban a felnőttek több tíz százaléka nem rendelkezik sem bankszámlával, sem elektronikus pénzzel. Ez bizalom, magánélet, de gyakran szegénység (mobiltelefon és adatcsomag) kérdése is.
Bitcoin készpénz: Cashu
A fizikai készpénzhez hasonlóak az e-készpénz rendszerek (amelyek például a bitcoinon és a Cashu protokollon alapulnak):
- anonim
- díjmentesen vagy nagyon alacsony díjakkal
Hasonló a készpénzhez:
- meg kell bíznod a kiadójukban (vagy azonnal el kell cserélned őket valamire)
- a fizető (és bizonyos körülmények között a kedvezményezett) offline lehet
Az elektronikus készpénzt QR-kódok segítségével akár papírra is változtathatod, így létrehozva az elektronikus készpénz fizikai formáját.
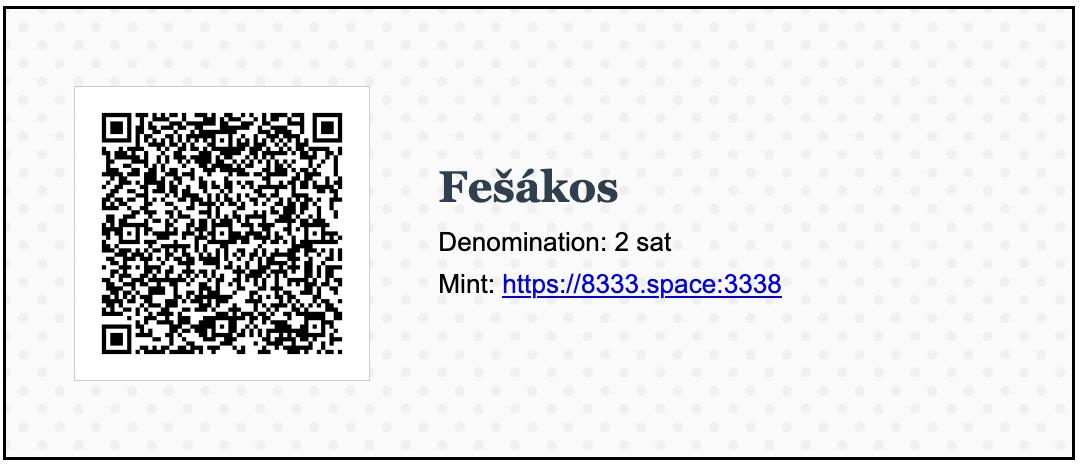
A QR-kódok és a Lightning jelenleg a fizetési módok versenyének győztesei. Gyanítom azonban, hogy az e-készpénzes (Cashu) fizetések követni fogják őket - ha például az üzletben egy mindkét fél által megbízható kibocsátótól származó e-készpénz tokenekkel fizetünk, a tranzakció gyakorlatilag díjmentes. És itt érkezünk el ahhoz, hogyan lehet biztosítani, hogy a kedvezményezettnek ne kelljen díjat fizetnie, ha később el akarja költeni a kapott bitcoinokat - az ügyfélnek egy QR-kódos Lightning-számlát mutat fel egy olyan coin e-cash rendszerből, amelyben megbízik. A Lightning-számla befizetésével (az ügyfél fizeti a díjakat) a kereskedő e-cash tokeneket kap, amelyeket gyakorlatilag ingyen és névtelenül költhet el bárkinél, aki megbízik a kibocsátóban. Természetesen Lightning-számlán keresztül is fizethet, de ott a díjak már hozzáadódnak.
Következtetés: a QR-kódoké a jövő?
Valamilyen oknál fogva a QR-kódok nyerték a bitcoinfizetések felhasználóbarátsági versenyét. Szerintem elsősorban a fizetés biztonsága miatt (a küldött összeg megerősítése).
Ha a QR-kódok olyan nagyszerűek, miért fizetnek az emberek még mindig kártyával, ami legalább egy egyszeri privát kulcs átadásával egyenértékű?
Ennek oka valószínűleg az, hogy a bankkártyarendszert nagyrészt a fizetési hálózatok irányítják. A csalók nem sokáig használhatnak egy olyan terminált, amellyel elkezdenek visszaélni a lopásokhoz. Ez is hátrány - nem lehet csak úgy bárkinek bankkártya-terminálja. Egész iparágak is vannak, amelyek teljesen ki vannak zárva a hitelkártya-rendszerből. Az, hogy a „kártya csipogtatása” viszonylag biztonságos, annak köszönhető, hogy a terminál valószínűleg nem tárolja a fizetési adatokat és a PIN-kódot, mivel azt egy megbízható bank szolgáltatta.
A bitcoinfizetések hozzáadása azonban nincs engedélyhez kötve - a Lightningon keresztül biztonságosan fogadhatsz és küldhetsz bitcoinokat anélkül, hogy bárkiben is meg kellene bíznod. A címzett biztos benne, hogy megkapja a bitcoinjait (a készpénzfizetés „véglegessége”), a feladó pedig egyszeri fizetés esetén megerősíti a konkrét összeget, és nem fogják tudni kirabolni péládul azért, mert rossz terminállal lépett kapcsolatba.
Ezért bitcoinosként csak üdvözölni tudnám ezt a fizetési lehetőséget, mivel mindkét fél számára előnyös. Függetlenül attól, hogy a kereskedő a nap végén megtartja-e a bitcoinokat vagy a helyi központi bank által kibocsátott papírdarabokra váltja azt.
Juraj Bednár
Cypherpunker vagyok, szeretem a szabadságot, a magánéletet, a peer-to-peer technológiát és a terminálablakokat. Felfedezem a kaotikus világot, az illékonyságot és a bizonytalanságot, küzdök az entrópia ellen - cégeket és nonprofit szervezeteket alapítok, tanfolyamokat tartok és könyveket írok. Társalapítója vagyok a Parallel Polisnak, a Progressbar hackerspace-nek és a Hacktrophy nevű bug bounty platformnak. Mesterséges intelligencia szakon végeztem és rajongok mindenért, ami ezzel kapcsolatos. A tapasztalataim által ihletett blogomat itt olvashatod.